सितंबर में फेड की ब्याज दर बैठक में वॉर्श का ट्रिपल गेम: विश्वसनीयता एंकर, डेटा सच्चाई और राजनीतिक ख़तरा
- 2026-09-03
- के द्वारा प्रकाशित किया गया: अधिकतम शक्ति
- वर्ग: वित्तीय समाचार
15-16 सितंबर को एफओएमसी बैठक नजदीक आ रही है, और जैक्सन होल बैठक के बाद ब्याज दरों में बढ़ोतरी की संभावना को लेकर बाजार का मूल्य निर्धारण तेजी से बढ़ गया है। लंबी-छोटी बहस हमेशा इस बात के इर्द-गिर्द घूमती रही है कि "क्या अगस्त के आंकड़े ब्याज दरों में बढ़ोतरी का रास्ता बदल देंगे।" डब्लूमैक्स मैक्रो रिसर्च टीम के विचार में, इस बैठक का मूल एक ब्याज दर में बढ़ोतरी से कहीं अधिक है, बल्कि "नीति विश्वसनीयता - आर्थिक डेटा - राजनीतिक बाधाएं" का ट्रिपल परीक्षण है जिसका सामना नए अध्यक्ष वॉर्श ने पदभार ग्रहण करने के बाद पहली बार किया है। बाजार अभी भी पूर्वानुमान लगाने के लिए पारंपरिक "डेटा → नीति" रैखिक ढांचे का उपयोग कर रहा है, लेकिन उसे यह एहसास नहीं हुआ है कि फेड के प्रतिक्रिया कार्य, संचार तर्क और बाधाओं में वॉरश के तहत गहरा बदलाव आया है।
जैक्सन होल से संकेत: मार्गदर्शन पर अनुशासन को प्राथमिकता दी जाती है, उग्र स्वर बैठ गया है
जैक्सन होल में वैश्विक केंद्रीय बैंकों की वार्षिक बैठक में वॉर्श का भाषण इस नीति चक्र को समझने के लिए एक महत्वपूर्ण आधार है। उन्होंने स्पष्ट रूप से स्वीकार किया कि अमेरिकी मुद्रास्फीति अभी भी उच्च स्तर पर है, और ग्रीष्मकालीन मुद्रास्फीति के आंकड़ों में सुधार अंतर्निहित प्रवृत्ति में सार्थक सुधार का प्रतिनिधित्व नहीं करता है। यदि यह पुष्टि नहीं कर सकता कि मुद्रास्फीति 2% लक्ष्य की ओर तेजी से गिर रही है, तो फेड को "अभी भी काम करना है।" लेकिन साथ ही, उन्होंने सितंबर की बैठक में सीधे तौर पर ब्याज दरें बढ़ाने की प्रतिबद्धता नहीं जताई और न ही किसी विशिष्ट नीति प्रतिक्रिया समारोह का खुलासा किया।
डब्लूमैक्स का मानना है कि बाजार हमेशा भाषणों से "ब्याज दरें बढ़ानी है या नहीं" का स्पष्ट उत्तर खोजने के प्रति जुनूनी रहा है, और अनिवार्य रूप से पारंपरिक फॉरवर्ड मार्गदर्शन पर अपनी निर्भरता से छुटकारा नहीं पाया है। वॉर्श का मुख्य नीति दर्शन प्रतिबद्धता को अनुशासन से बदलना और एकल-बिंदु डेटा को प्रवृत्ति निर्णय से बदलना है। उन्होंने अपने भाषण को "आगे के मार्गदर्शन" के बजाय "रोडमैप" के रूप में रखा और स्पष्ट रूप से कहा कि उत्तरार्द्ध "बहुत लंबे समय से पुराना" हो गया है - यह एक अस्पष्ट बयान नहीं है, बल्कि फेड के संचार प्रतिमान का परिवर्तन है जिसे वह सक्रिय रूप से बढ़ावा देता है: एक "शांत और अधिक उद्देश्यपूर्ण" केंद्रीय बैंक बनाने के लिए, जो बाजार को अधिकारियों के भाषणों का पालन करने के बजाय मूल्य निर्धारण आर्थिक बुनियादी सिद्धांतों पर लौटने की अनुमति देता है।
यही अंतर्निहित कारण है कि जुलाई नीति सम्मेलन का मूल्यांकन बाजार द्वारा "हाल के दिनों में सबसे अधिक भ्रमित करने वाला" के रूप में किया गया था। जबकि बाज़ार अभी भी एक स्पष्ट नीति पथ की प्रतीक्षा कर रहा है, वार्श ने आगे के मार्गदर्शन के ढांचे को नष्ट कर दिया है। आंतरिक ताकत को देखते हुए, जुलाई की बैठक में मतदान करने वाले 12 सदस्यों में से 3 ने ब्याज दरों को अपरिवर्तित रखने का विरोध किया, और तीव्र मतभेद सार्वजनिक हो गए हैं; वॉर्श का जैक्सन होल भाषण अनिवार्य रूप से केवल एक नीति घोषणा के बजाय, घरेलू स्तर पर नीतिगत स्वर को एकजुट करने और बाहरी मुद्रास्फीति से लड़ने के दृढ़ संकल्प को जारी करने के लिए है।
डेटा फॉग: मुद्रास्फीति लचीलापन और रोजगार में गिरावट के बीच दोतरफा खिंचाव
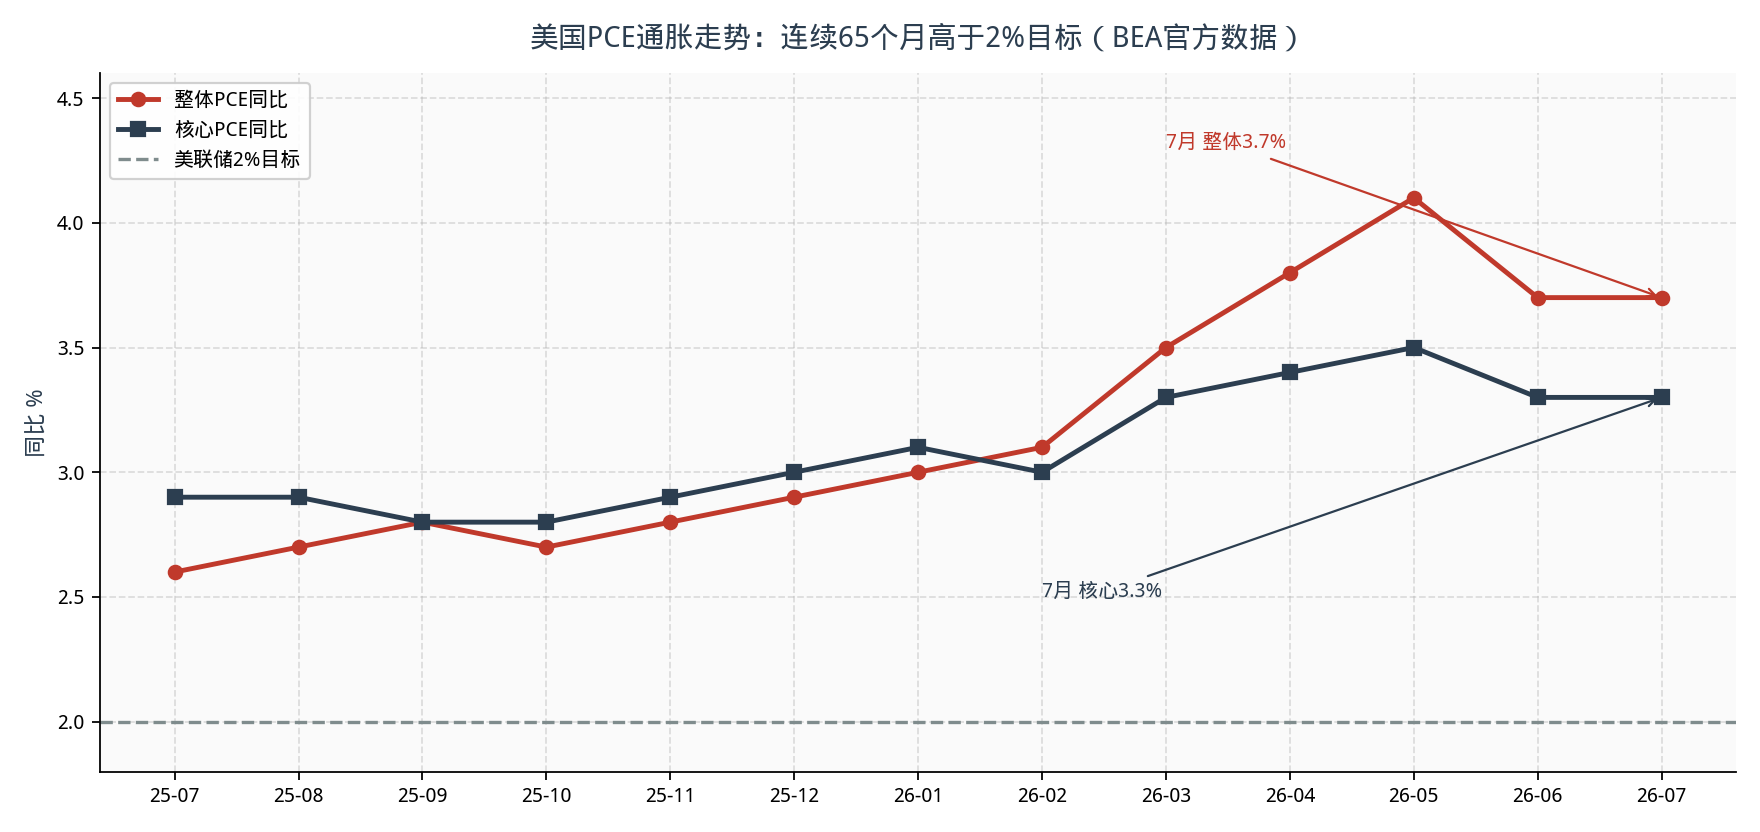
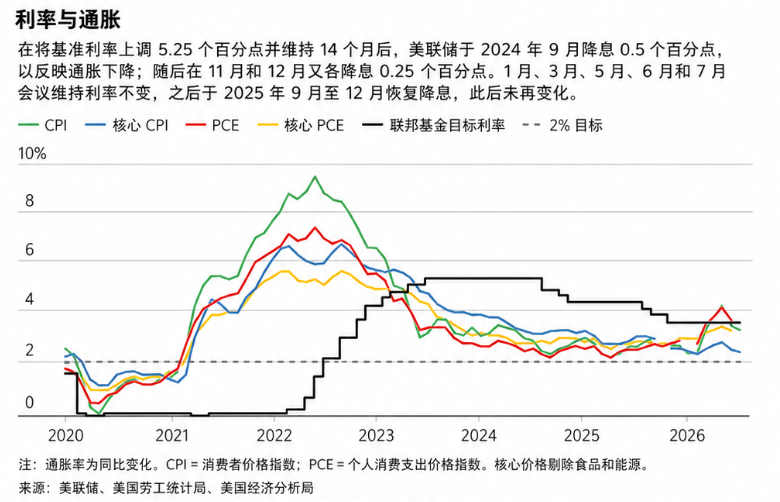
मौजूदा बाजार अगस्त के गैर-कृषि पेरोल और सीपीआई डेटा को सितंबर के फैसलों में एकमात्र विजेता और हारने वाला मानता है, लेकिन डब्ल्यूमैक्स का मानना है कि डेटा स्तर की जटिलता एक मासिक संख्या से कहीं अधिक है, और डेटा की सच्चाई के बारे में बाजार की धारणा में स्पष्ट विचलन है। मुद्रास्फीति के परिप्रेक्ष्य से, दबाव एक दोहरी संरचना प्रस्तुत करता है: एक ओर, समग्र मुद्रास्फीति अभी भी साल-दर-साल 2% लक्ष्य से काफी अधिक है, और मध्य पूर्व की स्थिति अंतरराष्ट्रीय तेल की कीमतों को बढ़ा रही है। फरवरी के अंत से संयुक्त राज्य अमेरिका में गैसोलीन की औसत कीमत लगभग 40% बढ़ गई है। ऊर्जा-इनपुट मुद्रास्फीति में उछाल का जोखिम अभी भी बना हुआ है, जो ब्याज दरों में बढ़ोतरी की वकालत करने वालों के लिए मुख्य आधार है; लेकिन दूसरी ओर, अमेरिकी अधिकारी इस महीने के अंत में पीसीई मूल्य सूचकांक की गणना पद्धति को अपडेट करेंगे और मुद्रास्फीति अनुमान को और संशोधित करने की उम्मीद है, जिसका अर्थ है "मुद्रास्फीति में कमी।" अंतर्निहित प्रक्रियाएं सतही डेटा की तुलना में स्वयं को अधिक तेजी से प्रकट कर सकती हैं।
अधिक चिंता का विषय नौकरी बाजार का आधारभूत संशोधन है। यूएस ब्यूरो ऑफ लेबर स्टैटिस्टिक्स के नवीनतम आंकड़ों से पता चलता है कि इस साल मार्च तक, अमेरिकी गैर-कृषि रोजगार में 79,000 की कमी होने की उम्मीद है, जिसमें से निजी क्षेत्र के रोजगार में 178,000 की कमी हुई है। वास्तविक औसत मासिक रोजगार वृद्धि केवल 11,000 के आसपास है, जो कि बाजार द्वारा पहले से समझे गए मजबूत स्तर से काफी कम है। खुदरा, विनिर्माण, व्यापार सेवाओं और अन्य क्षेत्रों में कमजोर रोजगार प्रदर्शन से संकेत मिलता है कि मांग में कमी हो रही है और नौकरी बाजार की लचीलापन को व्यवस्थित रूप से कम करके आंका गया है। Wmax ने निर्णय लिया कि वॉर्श ने हमेशा एकल डेटा बिंदु पर अत्यधिक ध्यान केंद्रित करने का विरोध किया है, इसलिए भले ही अगस्त का डेटा कमजोर हो, वह सीधे तौर पर ब्याज दरें बढ़ाने का विचार नहीं छोड़ सकता है; इसके विपरीत, भले ही यह मजबूत हो, इससे सीधे तौर पर ब्याज दर में बढ़ोतरी नहीं हो सकती है। उनका निर्णय लेने का आधार "अंतर्निहित मुद्रास्फीति रुझान" है, न कि मासिक उतार-चढ़ाव। एकल डेटा पर बाज़ार की मौजूदा अति-सट्टा अनिवार्य रूप से फेड के नए प्रतिक्रिया फ़ंक्शन के अनुकूल होने में विफलता है।
डबल बाइंड्स: क्रेडिबिलिटी क्लिफ और पॉलिटिकल रीफ
यह इस बैठक का वह आयाम है जिसे बाजार द्वारा कम करके आंका जाने की संभावना है। डब्लूमैक्स का मानना है कि वॉश वर्तमान में विश्वसनीयता और राजनीति की दोहरी खाई पर खड़ा है, जो एक साथ निर्णय लेने की व्यवहार्य सीमाओं को चित्रित करता है। विश्वसनीयता के दृष्टिकोण से, वार्श ने पहले पारदर्शी रूप से फेडरल रिजर्व के अध्यक्ष का पद मांगा और पद ग्रहण करने के बाद भी आक्रामक रुख जारी रखा। जैक्सन होल बैठक ने मुद्रास्फीति विरोधी स्वर को और मजबूत किया। यदि सितंबर में कोई कार्रवाई नहीं होती है, तो बाजार सीधे तौर पर उनकी तीखी टिप्पणियों की विश्वसनीयता पर सवाल उठाएगा, जिससे "कठोर शब्दों लेकिन नरम हाथों" की लगातार उम्मीद बनेगी। यह वॉर्श के लिए बेहद महंगा है, जिन्होंने अभी-अभी पदभार संभाला है और केंद्रीय बैंक की विश्वसनीयता को फिर से बनाने की कोशिश कर रहे हैं - जैसा कि बाजार अवलोकन का निष्कर्ष है: ब्याज दरें नहीं बढ़ाना आर्थिक रूप से 100% सही हो सकता है, लेकिन इससे बाजार अब से उनके सभी बयानों को खारिज कर देगा।
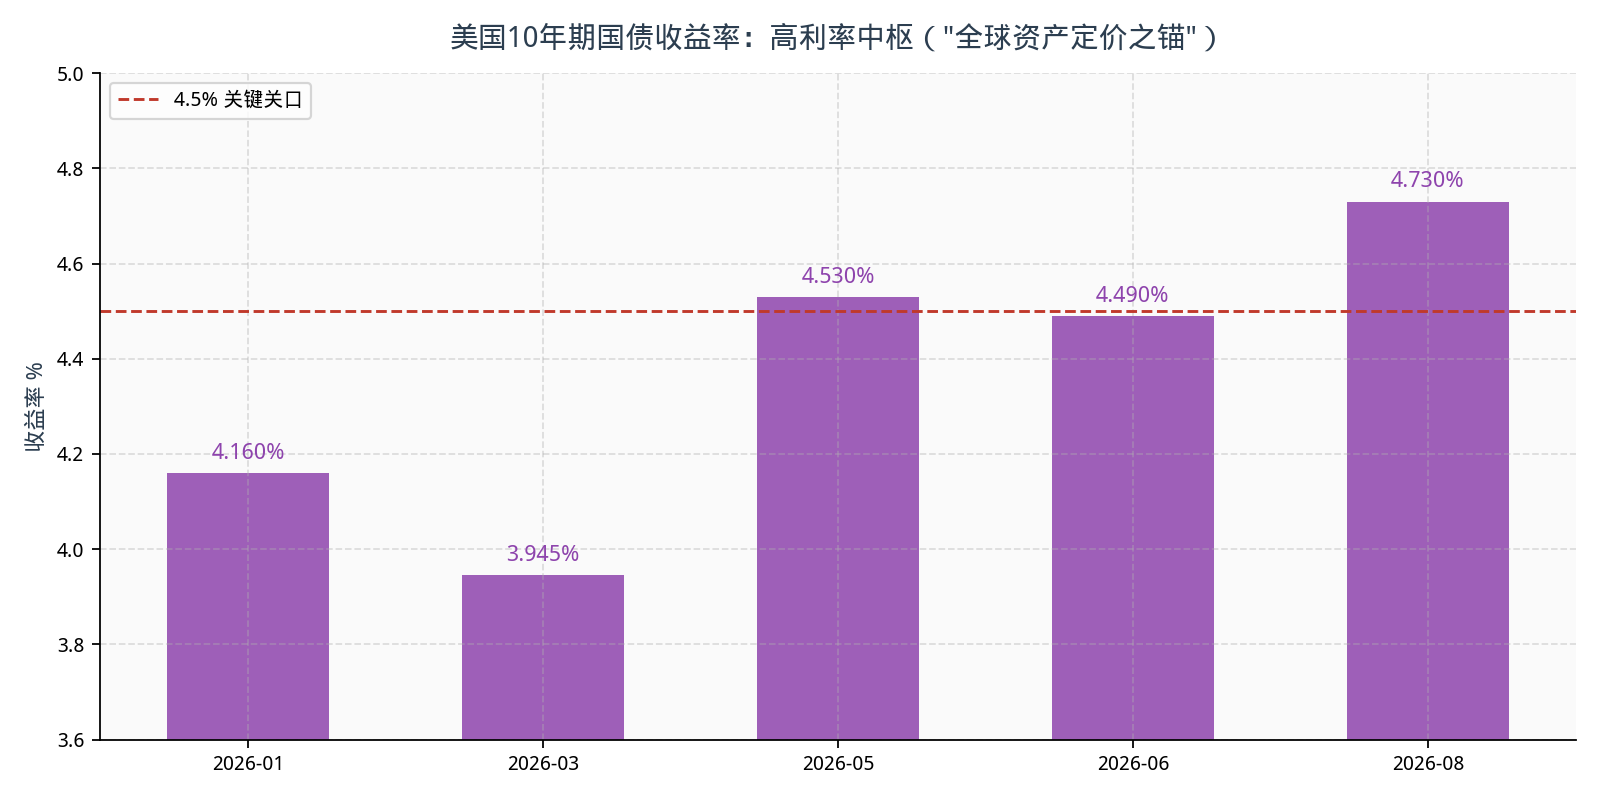
राजनीतिक दृष्टिकोण से, 3 नवंबर को अमेरिकी मध्यावधि चुनाव निकट आ रहे हैं, और राजनीतिक बाधाएँ स्पष्ट होती जा रही हैं। ट्रम्प "दुनिया में सबसे कम ब्याज दरों" के लिए दबाव बना रहे हैं, संघीय ऋण में $40 ट्रिलियन पर दीर्घकालिक पैदावार 20 साल के उच्चतम स्तर पर चढ़ रही है, और ब्याज भुगतान पर दबाव तेजी से बढ़ रहा है। व्हाइट हाउस और रिपब्लिकन खेमे को चिंता है कि ब्याज दरें बढ़ाने से उधार लेने की लागत और बढ़ जाएगी, मतदाताओं की जीवन-यापन की लागत संबंधी धारणा प्रभावित होगी और इसके बजाय डेमोक्रेटिक पार्टी को राजनीतिक लाभ मिलेगा। हालाँकि फेड नाम के लिए नीतिगत स्वतंत्रता बनाए रखता है, लेकिन राजनीतिक माहौल की बाधाएँ वास्तविक हैं। जुलाई की बैठक में कोई कार्रवाई न करने के विकल्प में पहले से ही राजनीतिक विचार शामिल हैं।
डब्लूमैक्स ने बताया कि बाजार आमतौर पर "फेडरल रिजर्व पूरी तरह से स्वतंत्र है" या "नीति पूरी तरह से राजनीतिक हो गई है" के द्विआधारी आख्यान में फंस जाता है, जबकि वास्तविक खेल हमेशा दोनों के बीच संतुलन की तलाश में रहता है। वारश को संवेदनशील चुनाव अवधि के दौरान अत्यधिक राजनीतिक प्रभाव से बचने के साथ-साथ मुद्रास्फीति से लड़ने में केंद्रीय बैंक की विश्वसनीयता बनाए रखने के लिए कार्यों का उपयोग करना चाहिए। यही इस निर्णय की मूल कठिनाई है.
परिसंपत्ति मूल्य निर्धारण ज्ञान: उच्च अस्थिरता और उच्च ब्याज दर केंद्र समानांतर
प्रमुख परिसंपत्ति वर्गों पर इस बैठक के प्रभाव के संबंध में, Wmax ने ट्रिपल गेम फ्रेमवर्क के आधार पर बाजार की सहमति की तुलना में अधिक स्पष्ट निर्णय लिया:
सबसे पहले, सितंबर में ब्याज दरें बढ़ाए जाने की परवाह किए बिना बाजार में अस्थिरता व्यवस्थित रूप से बढ़ेगी। वॉर्श का "नो फॉरवर्ड गाइडेंस" संचार मॉडल स्वयं अपेक्षित उतार-चढ़ाव सीमा को बढ़ा देगा। आर्थिक डेटा और अधिकारियों के भाषणों का सीमांत प्रभाव बढ़ जाएगा, और "डेटा-अपेक्षाएँ" फीडबैक लूप छोटा और अधिक तीव्र होगा।
दूसरा, उच्च और अस्थिर अमेरिकी बांड दीर्घकालिक पैदावार का पैटर्न नहीं बदलेगा। बढ़ते राजकोषीय घाटे, ऋण आपूर्ति दबाव और बढ़ते टर्म प्रीमियम का अंतर्निहित तर्क अभी भी मौजूद है। ब्याज दर में बढ़ोतरी की उम्मीदें केवल उच्च ब्याज दर केंद्र को और मजबूत करेंगी; भले ही सितंबर में ब्याज दरों में कोई बढ़ोतरी नहीं होती है, लेकिन इससे नीति को सख्त करने की गति में नरमी की बजाय देरी ही होगी।
तीसरा, सोना अभी भी अल्पावधि में ब्याज दरों में बढ़ोतरी की उम्मीदों से दबा हुआ है और एक ट्रेंड ब्रेकथ्रू बनाना मुश्किल है। हालाँकि, मध्यम अवधि में, ऋण दबाव, मुद्रास्फीति लचीलापन और सीमांत आर्थिक मंदी का मुद्रास्फीतिजनित मंदी संयोजन नष्ट नहीं हुआ है, और मूल्य सुधार के बाद अंतर्निहित समर्थन अभी भी मौजूद है।
कुल मिलाकर, मौजूदा बाजार अभी भी "ब्याज दरें बढ़ाने की संभावना" के आसपास एक द्विआधारी खेल खेल रहा है, लेकिन इस बैठक के गहरे महत्व को नजरअंदाज कर दिया है: यह पहली बार है कि वार्श के नीति दर्शन को वास्तविक बाजार परीक्षण का सामना करना पड़ा है, और यह फेडरल रिजर्व के लिए "भविष्य उन्मुख मार्गदर्शन युग" से "अनुशासन-उन्मुख युग" में स्थानांतरित होने के लिए एक ऐतिहासिक नोड भी है।
 Hindi
 Chinese
 English
 Vietnamese
 Japanese
 Thai
 Korean