ผลที่ตามมาของภาวะเศรษฐกิจตกต่ำและเกมเชิงนโยบาย—การสร้างตรรกะการกำหนดราคาของสินทรัพย์ประเภทหลักๆ ทั่วโลกขึ้นมาใหม่
- 2026-07-02
- โพสต์โดย: Wmax
- หมวดหมู่: ข่าวการเงิน
เมื่อเข้าสู่ไตรมาสที่สามของปี 2569 ตลาดการเงินโลกอยู่ในช่วงการกำหนดราคาที่ซับซ้อน โดยเบี้ยประกันความเสี่ยงทางภูมิศาสตร์กำลังลดลงอย่างรวดเร็ว ความคาดหวังของธนาคารกลางที่เข้มงวดขึ้นอีกครั้ง และวัฏจักรอุตสาหกรรมและวัฏจักรมหภาคไม่สอดคล้องกัน ในด้านหนึ่ง ความขัดแย้งในตะวันออกกลางที่ผ่อนคลายลงได้ส่งเสริมการเคลียร์พรีเมี่ยมพลังงานทางภูมิศาสตร์อย่างรวดเร็ว และการบรรเทาความวุ่นวายของห่วงโซ่อุปทานทั่วโลก ในทางกลับกัน ความเหนียวของอัตราเงินเฟ้อพื้นฐานควบคู่ไปกับความยืดหยุ่นของตลาดแรงงานได้ทำให้จุดเปลี่ยนนโยบายของธนาคารกลางของประเทศพัฒนาแล้วที่สำคัญล่าช้าออกไปอีกครั้ง และตลาดได้เพิ่มความผันผวนในกระบวนการปรับราคา "การรักษาอัตราดอกเบี้ยที่สูงให้นานขึ้น" ในเวลาเดียวกัน วงจรอุตสาหกรรมพลังงานคอมพิวเตอร์ของ AI ยังคงเพิ่มขึ้น ตรงกันข้ามกับความอ่อนแอของภาคเศรษฐกิจแบบดั้งเดิมอย่างชัดเจน และยังมีการเน้นย้ำถึงลักษณะการสร้างความแตกต่างรูปตัว K ของเศรษฐกิจโลกอีกด้วย
นโยบายมหภาคและธนาคารกลางทั่วโลก: การสิ้นสุดของวงจรที่เข้มงวดถูกเลื่อนออกไป และรูปแบบการสร้างความแตกต่างยังคงดำเนินต่อไป
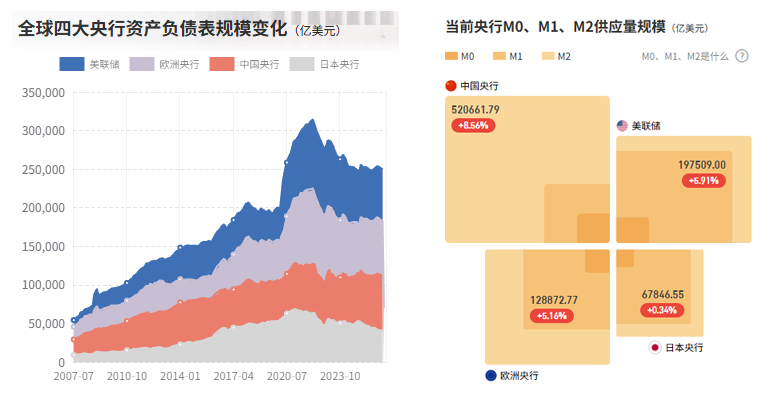
เศรษฐกิจโลกมีความยืดหยุ่นมากกว่าที่คาดไว้ แต่ความแตกต่างภายในก็ทวีความรุนแรงมากขึ้น GDP โลกคาดว่าจะเติบโต 3.2% ในปี 2569 เร่งขึ้นเป็น 3.5% ในปี 2570 และอัตราเงินเฟ้อส่วนกลางลดลงพร้อมกันเป็น 3.0% สถานการณ์พื้นฐานนี้ตั้งอยู่บนสมมติฐานที่ว่าสถานการณ์ในตะวันออกกลางจะไม่บานปลายอีกต่อไป และราคาพลังงานก็จะลดลงอย่างต่อเนื่อง เศรษฐกิจสหรัฐฯ ยังคงแข็งแกร่ง ความเสี่ยงของภาวะเงินฝืดในยูโรโซนกำลังเพิ่มขึ้น และการคาดการณ์การเติบโตทั้งปีก็ปรับลดลงเหลือ 0.9%-1.0% เอเชียได้รับประโยชน์จากการจ่ายเงินปันผลตามวัฏจักรของอุตสาหกรรม AI และการคาดการณ์การเติบโตของเศรษฐกิจที่มุ่งเน้นการส่งออก เช่น สิงคโปร์ ก็เพิ่มขึ้น เศรษฐกิจจีนกำลังอยู่ระหว่างการซ่อมแซมโครงสร้าง และการลงทุนที่เกี่ยวข้องกับ AI ผลักดันการเติบโตของ GDP ต่อปีประมาณ 0.3 เปอร์เซ็นต์ อย่างไรก็ตาม ความกดดันจากการปรับตัวด้านอสังหาริมทรัพย์และการฟื้นตัวของการบริโภคที่ช้ายังคงมีอยู่ และรูปแบบ K-Shape โดยรวมยังคงดำเนินต่อไป
ในระดับนโยบายของธนาคารกลาง โดยทั่วไปประเทศเศรษฐกิจหลักๆ ของโลกเข้าสู่ช่วงสังเกตการณ์ "การระงับการใช้งาน" อย่างเข้มงวด และการสิ้นสุดของวงจรที่เข้มงวดขึ้นได้ถูกเลื่อนออกไป ธนาคารกลางสหรัฐคาดว่าจะขึ้นอัตราดอกเบี้ยสามครั้งในระหว่างปี โดยมีคะแนนรวมอยู่ที่ 75 จุดพื้นฐาน และการปรับขึ้นอัตราดอกเบี้ยครั้งแรกน่าจะเกิดขึ้นในเดือนกันยายน ธนาคารกลางยุโรปอาจยังคงทางเลือกในการปรับขึ้นอัตราดอกเบี้ยหนึ่งครั้งในไตรมาสที่สาม โดยอัตราดอกเบี้ยเงินฝากเพิ่มขึ้นสูงสุดที่ 2.75% และความน่าจะเป็นที่จะปล่อยสัญญาณลดอัตราดอกเบี้ยในระหว่างปีนั้นต่ำมาก ธนาคารแห่งประเทศญี่ปุ่นเผชิญกับแรงกดดันสองประการต่ออัตราแลกเปลี่ยนและอัตราเงินเฟ้อ และอัตราการขึ้นอัตราดอกเบี้ยอาจเร่งตัวขึ้น โดยคาดว่าอัตราดอกเบี้ยนโยบายในช่วงปลายปีจะเพิ่มขึ้นมากกว่า 1.0% ธนาคารแห่งอังกฤษก็อยู่ในกรอบเวลาการปรับขึ้นอัตราดอกเบี้ย และรูปแบบการเข้มงวดที่แตกต่างของธนาคารกลางทั่วโลกจะดำเนินต่อไปในไตรมาสที่สาม
สินค้าโภคภัณฑ์: แนวโน้มกลับมาหลังจากเคลียร์พรีเมียมทางภูมิศาสตร์
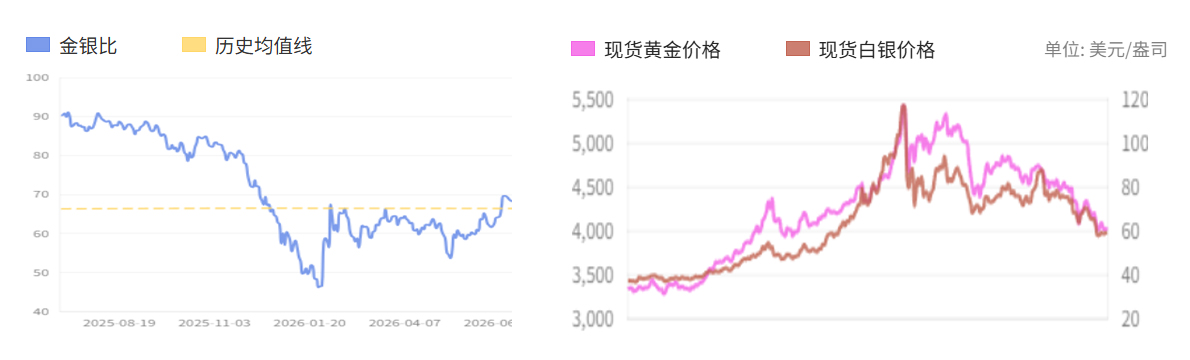
ขณะนี้ทองคำอยู่ในช่วงเกมของการระงับอัตราดอกเบี้ยที่แท้จริงในระดับสูงและการสนับสนุนเชิงโครงสร้างในระยะยาว ในไตรมาสที่สาม ช่วงการกระแทกหลักอยู่ที่ 3,800-4,300 ดอลลาร์สหรัฐ และความลึกของพื้นที่ขาลงมีจำกัด ในไตรมาสที่ 4 ซึ่งส่งผลกระทบเชิงลบจากการปรับขึ้นอัตราดอกเบี้ยและอัตราผลตอบแทนพันธบัตรสหรัฐฯ สูงสุด ส่งผลให้ราคาทองคำเริ่มฟื้นตัวโดยมีเป้าหมายสิ้นปีที่ 4,800-5,200 ดอลลาร์สหรัฐฯ ในระยะกลางถึงระยะยาว เหตุผลสำคัญ 3 ประการที่สนับสนุนการซื้อทองคำของธนาคารกลาง แรงกดดันต่อการขาดดุลทางการคลังของสหรัฐฯ และความขัดแย้งทางภูมิรัฐศาสตร์ในระยะยาวยังไม่ได้รับการแก้ไข ราคาทองคำรอบ 12 เดือนยังคงแตะระดับ 5,200-5,500 เหรียญสหรัฐ การปรับฐานในปัจจุบันคือการปรับเปลี่ยนการถ่ายทอดตลาดกระทิงและเป็นหน้าต่างเค้าโครงแบทช์ระยะยาว
หลังจากการกลับมาเดินเรือในช่องแคบฮอร์มุซอีกครั้ง ความตื่นตระหนกทางภูมิรัฐศาสตร์ของน้ำมันดิบก็คลี่คลายลงอย่างรวดเร็ว และตลาดก็กลับสู่รูปแบบของอุปทานล้นตลาด เกินดุลรายวันเฉลี่ยในปี 2570 จะเกิน 3 ล้านบาร์เรล เมื่อประกอบกับการลดวินัยในการลดการผลิตของ OPEC+ การเคลื่อนไหวที่ลดลงของศูนย์ราคาน้ำมันถือเป็นข้อสรุปที่กล่าวไปแล้ว ในแง่ของจังหวะ น้ำมันดิบเบรนต์ดำเนินการในช่วง 70-80 ดอลลาร์สหรัฐในไตรมาสที่สาม ขยับเข้าใกล้ 70 ดอลลาร์สหรัฐในไตรมาสที่สี่ และลดลงกลับมาที่ประมาณ 65 ดอลลาร์สหรัฐในปี 2570 การเกิดขึ้นซ้ำทางภูมิรัฐศาสตร์ทำให้เกิดราคาพัลส์เป็นช่วงๆ เท่านั้น และเป็นการยากที่จะย้อนกลับแนวโน้มการปรับสมดุลอุปสงค์และอุปทานระยะกลาง
ในด้านโลหะอุตสาหกรรม ทองแดงกำลังเปลี่ยนจากคุณลักษณะแบบวัฏจักรไปเป็นคุณลักษณะเชิงกลยุทธ์ การเปลี่ยนแปลงด้านพลังงานและโครงสร้างพื้นฐานด้านพลังงานการประมวลผลของ AI ได้สร้างความต้องการที่เข้มงวด ความสมดุลที่แน่นแฟ้นระหว่างอุปสงค์และอุปทานยังคงดำเนินต่อไปเป็นเวลานาน ราคาสูงสุดหลังปรับความเสี่ยงในปี 2573 อยู่ที่ประมาณ 14,300 เหรียญสหรัฐฯ ต่อตัน ความไม่สมดุลระหว่างอุปสงค์และอุปทานของวัสดุพลังงานการประมวลผลขั้นพื้นฐาน เช่น ใยแก้วนำแสงได้ทวีความรุนแรงมากขึ้น จะมีช่องว่างกำลังการผลิตอย่างน้อย 100 ล้านคอร์กิโลเมตรในปี 2569 โดยมีพรีฟอร์มเป็นจุดคอขวดหลัก วงจรบูมการจัดเก็บเซมิคอนดักเตอร์ยาวขึ้นอีก ในไตรมาสที่ 3 ราคาเฉลี่ยทุกประเภทเพิ่มขึ้น 40%-50% จากไตรมาสก่อน ในไตรมาสที่ 4 ยังคงเติบโตมากกว่า 30% ปัญหาการขาดแคลนจะดำเนินต่อไปจนถึงอย่างน้อยปี 2028
ตลาดทุนทั่วโลก: การสร้างความแตกต่างของตลาด AI การปรับสมดุลมูลค่าและการเติบโต
ตลาดหุ้นทั่วโลกมีการสนับสนุนผลกำไรในระดับสูงและมีรูปแบบการหมุนเวียนของโครงสร้างอย่างรวดเร็ว โมเมนตัมขาขึ้นของดัชนีอ่อนตัวลง แต่โอกาสเชิงโครงสร้างยังคงมีอยู่ ห่วงโซ่อุตสาหกรรม AI ของสหรัฐอเมริกาเป็นสายหลักที่ให้ผลตอบแทนระยะยาว และแนวโน้มของอุตสาหกรรมไม่สามารถย้อนกลับได้และมีมูลค่าการจัดสรรอย่างต่อเนื่อง อย่างไรก็ตาม โมเมนตัมระยะสั้นของหุ้นยอดนิยม เช่น เซมิคอนดักเตอร์ กำลังเข้าใกล้ค่านิยมสุดขั้ว การประเมินมูลค่ามีความหนาแน่นสูง ความเสี่ยงในการติดตามเดียวกำลังเพิ่มสูงขึ้น และเงินทุนกำลังหันไปสู่ภาคการกู้คืนในวงกว้าง เช่น การบริโภคทางเลือก การขนส่ง และธนาคารระดับภูมิภาค ผลกำไรของบริษัททั้งปีคาดว่าจะเติบโตประมาณ 25% ซึ่งสนับสนุนประสิทธิภาพที่สูงของตลาด แต่ความผันผวนจะขยายวงกว้างมากขึ้นอย่างมีนัยสำคัญ ในระยะกลางและระยะยาว มีช่องว่างในความคาดหวังเกี่ยวกับการมีส่วนร่วมของ AI ต่อกำไรจากหุ้นสหรัฐฯ ภายใต้สถานการณ์พื้นฐาน ผลตอบแทนเฉลี่ยต่อปีในอีก 10 ปีข้างหน้าคือ 5%-7% และสามารถเกินความคาดหมายได้ถึง 8%-10% หากไม่เป็นไปตามความคาดหวัง ผลตอบแทนจะลดลง และความคุ้มค่าของการแสวงหาราคาที่สูงโดยไม่รู้จบจะยังคงลดลงต่อไป
ตัวขับเคลื่อนผลกำไรของตลาดยุโรปถูกแบ่งแยกอย่างชัดเจน เทคโนโลยี การธนาคาร ทรัพยากรขั้นพื้นฐาน การดูแลรักษาทางการแพทย์ และภาคผู้บริโภคที่ต้องมีมีความได้เปรียบเชิงเปรียบเทียบ ในขณะที่การท่องเที่ยวและการพักผ่อน บริการทางการเงิน และภาคอื่นๆ มีกำไรที่อ่อนแอและมีมูลค่าสูง และมูลค่าการจัดสรรมีจำกัด ตลาดหุ้นญี่ปุ่นยังคงมีโมเมนตัมที่จะไปถึงจุดสูงสุดใหม่ภายใต้การสนับสนุนสองประการของการปรับนโยบายการเงินให้เป็นมาตรฐานและการปฏิรูปการกำกับดูแลกิจการ ภาคธนาคารได้รับประโยชน์จากการขยายตัวของส่วนต่างดอกเบี้ยสุทธิในระหว่างรอบการปรับขึ้นอัตราดอกเบี้ยและเป็นทิศทางการจัดสรรหลัก ตลาดเกิดใหม่ให้ความสำคัญกับเศรษฐกิจในเอเชียตะวันออกเฉียงใต้ และการฟื้นตัวของห่วงโซ่การส่งออกและการฟื้นตัวของอุปสงค์ในประเทศทำให้เกิดความปลอดภัยสองเท่า ตลาดหุ้นจีนจะคงแนวโน้มขาขึ้นในช่วงครึ่งหลังของปี โดยมีจังหวะซ้ำๆ ในแง่ของการจัดสรร ขอแนะนำให้ใช้การผสมผสานที่สมดุลระหว่างหุ้นป้องกันที่มีเงินปันผลสูงและหุ้นที่มีการเติบโตของฮาร์ดแวร์ AI และค่อยๆ เพิ่มการจัดสรรระหว่างการแก้ไขตลาด
อัตราแลกเปลี่ยนเงินตราต่างประเทศและรายได้คงที่: ค่าเงินดอลลาร์สหรัฐแตะระดับสูงและความเสี่ยงด้านเครดิตจะค่อยๆ เกิดขึ้น
ประเด็นหลักของตลาดแลกเปลี่ยนเงินตราต่างประเทศในไตรมาสที่สามคือ "ความผันผวนสูงของเงินดอลลาร์สหรัฐ + ความแตกต่างของสกุลเงินที่ไม่ใช่ของสหรัฐฯ" เงินดอลลาร์สหรัฐยังคงแข็งค่าภายใต้การสนับสนุนของความคาดหวังที่เข้มงวดขึ้นของธนาคารกลางสหรัฐ แต่พื้นที่สำหรับการขยับขึ้นอย่างรวดเร็วต่อไปนั้นมีจำกัด และอยู่ในขั้นตอนของจุดสูงสุดในระดับสูง ในบรรดาสกุลเงินที่ไม่ใช่ของสหรัฐฯ เงินยูโรและเงินปอนด์แสดงให้เห็นถึงความยืดหยุ่นที่สัมพันธ์กันอันเนื่องมาจากจุดยืนของธนาคารกลาง เงินเยนของญี่ปุ่นยังคงถูกระงับเนื่องจากส่วนต่างของอัตราดอกเบี้ยที่สูงระหว่างสหรัฐอเมริกาและญี่ปุ่นในระยะสั้น และการฟื้นตัวของแนวโน้มต้องรอการผ่อนคลายนโยบายธนาคารกลางสหรัฐในไตรมาสที่สี่ เมื่อธนาคารแห่งประเทศญี่ปุ่นเร่งรัดให้เข้มงวดขึ้น ก็จะเริ่มมีแนวโน้มการแข็งค่าในระยะกลางและระยะยาว สกุลเงินสินค้าโภคภัณฑ์ เช่น ดอลลาร์ออสเตรเลีย ขึ้นอยู่กับราคาสินค้าโภคภัณฑ์ที่อ่อนตัวลง และการฟื้นตัวของสกุลเงินดังกล่าวค่อนข้างจำกัด ค่าพรีเมียมที่ปลอดภัยของฟรังก์สวิสจะยังคงมีอยู่ แต่การแทรกแซงของธนาคารกลางจะจำกัดการเพิ่มขึ้นของค่าเงินเพียงฝ่ายเดียว
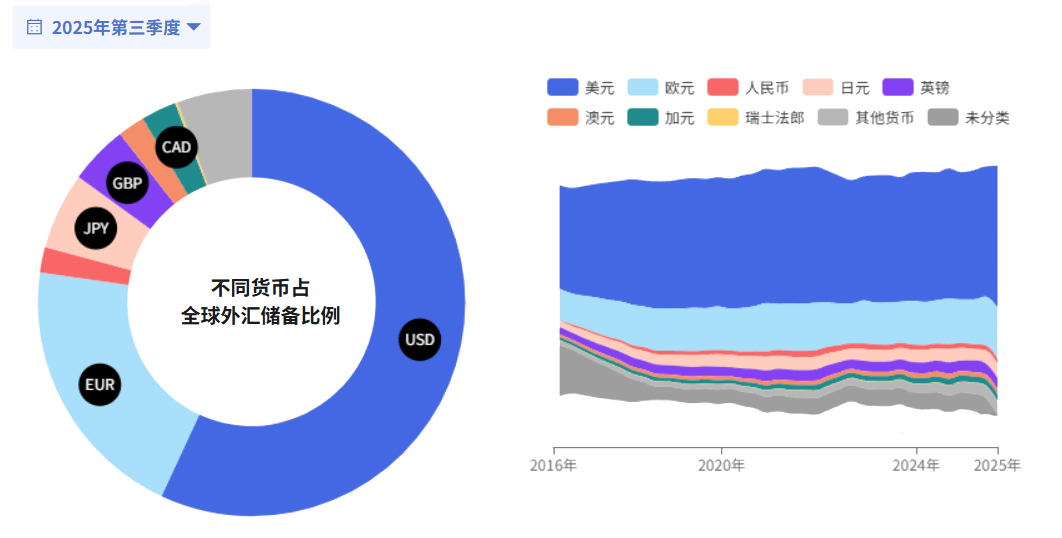
ในตลาดตราสารหนี้ การขยายตัวอย่างต่อเนื่องของการขาดดุลการคลังของสหรัฐฯ ได้ผลักดันอุปทานของพันธบัตรที่มีกำหนดไถ่ถอนสูงขึ้น อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีขึ้นง่ายแต่ร่วงลงยาก เส้นอัตราดอกเบี้ยยังคงมีแนวโน้มสูงชัน ยังไม่ถึงเวลาจัดสรรพันธบัตรอัตราดอกเบี้ยระยะยาว พันธบัตรระดับสูงระยะสั้นมีประสิทธิภาพต้นทุนการจัดสรรที่สูงกว่าเนื่องจากมีคูปองสูง ในระดับพันธบัตรสินเชื่อ พันธบัตรทางการเงินระดับการลงทุนในยุโรปและสหรัฐอเมริกาค่อนข้างมีเสถียรภาพ ในขณะที่ความเสี่ยงหนี้เสียในพันธบัตรขยะที่ให้ผลตอบแทนสูงและภาคสินเชื่อภาคเอกชนของสหรัฐฯ กำลังแพร่กระจาย สเปรดสินเชื่ออยู่ภายใต้แรงกดดันที่จะต้องขยายให้กว้างขึ้นอย่างต่อเนื่อง และเราจำเป็นต้องตื่นตัวต่อผลกระทบของการเปิดเผยความเสี่ยงด้านเครดิต
ในไตรมาสที่สาม คำแนะนำโดยรวมคือการใช้แนวทางการจัดสรรเชิงรับและสมดุลเพื่อหลีกเลี่ยงการสัมผัสกับเส้นทาง AI บริสุทธิ์ที่อัดแน่นเกินไป ลดความเข้มข้นในเส้นทางเดียว เพิ่มการจัดสรรให้กับสินทรัพย์ตราสารหนี้คุณภาพสูงระยะสั้นและหุ้นที่มีมูลค่าเงินปันผลสูง และความผันผวนของพอร์ตโฟลิโอที่ราบรื่น ทองคำใช้กลยุทธ์การจัดวางด้านซ้ายเป็นชุด และใช้หน้าต่างช็อกระยะสั้นเพื่อค่อยๆ สร้างสถานะระยะยาว น้ำมันดิบหลีกเลี่ยงการไล่ตามราคาที่สูงขึ้นและมุ่งเน้นไปที่การลดการถือครองการชุมนุม
เข้าสู่ไตรมาสที่สี่จนถึงปี 2027 ในขณะที่ความคาดหวังที่เข้มงวดของธนาคารกลางได้รับรู้อย่างเต็มที่ และอัตราดอกเบี้ยที่แท้จริงจะขึ้นและลง แนวโน้มการเติบโตของทองคำและคุณภาพสูงจะกลับมาสู่ช่องทางขาขึ้น แนวทางหลักในระยะยาวของการยกระดับอุตสาหกรรมทั่วโลกยังคงไม่เปลี่ยนแปลง และพลังการประมวลผลของ AI สินทรัพย์ถาวรที่เกี่ยวข้องกับการเปลี่ยนแปลงพลังงาน และการผลิตระดับไฮเอนด์ยังคงเป็นทิศทางหลักในการได้รับผลตอบแทนส่วนเกิน ในอนาคต มีความจำเป็นต้องติดตามจุดเปลี่ยนนโยบายของธนาคารกลางหลักๆ และอัตราเงินเฟ้อที่ลดลงอย่างต่อเนื่อง และคว้าหน้าต่างสำคัญสำหรับการเปลี่ยนรูปแบบประเภทสินทรัพย์หลักๆ
 Thai
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Korean