อุปทานที่ลดลง ราคาน้ำมันลดลงในช่วงก่อนสงคราม และการซ่อมแซมสินค้าคงคลังล่าช้า พลิกโฉมเกมระหว่างสหรัฐอเมริกาและอิหร่าน!
- 2026-07-06
- โพสต์โดย: Wmax
- หมวดหมู่: ข่าวการเงิน
ทีมวิจัยสินค้าโภคภัณฑ์ของ Wmax รวมข้อมูลการขนส่งความถี่สูงจากช่องแคบฮอร์มุซ การตัดสินใจด้านการผลิตล่าสุดของ OPEC+ การเปลี่ยนแปลงสินค้าคงคลังทั่วโลก และพลวัตของสถานการณ์ทางภูมิรัฐศาสตร์ โดยอาศัยกรอบการตรวจสอบสมดุลอุปสงค์และอุปทานน้ำมันดิบ、แบบจำลองการคำนวณรอบสินค้าคงคลัง与ระบบวิเคราะห์เกมทางภูมิศาสตร์การวิเคราะห์และการตัดสินที่ครอบคลุม: ขณะที่การขนส่งในช่องแคบฮอร์มุซค่อยๆ กลับมาดำเนินการต่อ และ OPEC+ ส่งเสริมการเพิ่มการผลิตเป็นเดือนที่ 5 ติดต่อกัน ตลาดน้ำมันดิบทั่วโลกได้เปลี่ยนอย่างรวดเร็วจากอุปทานที่ตึงตัวไปสู่การคลายตัว และราคาน้ำมันระหว่างประเทศได้ลดลงกลับสู่ระดับก่อนเกิดความขัดแย้ง อย่างไรก็ตาม การซ่อมแซมสินค้าคงคลังทั่วโลกยังล้าหลังอย่างมาก และวงจรการเติมสินค้าก็นานกว่าที่ตลาดคาดการณ์ไว้มาก การเปลี่ยนแปลงที่ไม่สมมาตรนี้กำลังปรับโครงสร้างอำนาจของการเจรจาระหว่างสหรัฐฯ และอิหร่าน ในเวลาเดียวกัน การโจมตีทางเรือในทะเลแดงยังคงปรากฏอยู่ และความเปราะบางของสถานการณ์ในภูมิภาคยังคงเป็นความเสี่ยงหางที่ไม่สามารถละเลยในตลาดได้
ฝั่งอุปทานฟื้นตัวเกินความคาดหมาย และรูปแบบหลวมๆ ก็ถูกสร้างขึ้นอย่างรวดเร็ว
ตัวขับเคลื่อนหลักของการพลิกกลับของตลาดน้ำมันดิบรอบนี้คือความเร็วในการซ่อมแซมของฝั่งอุปทานนั้นเร็วกว่าที่ตลาดคาดไว้มาก การตรวจสอบข้อมูลการขนส่งของ Wmax แสดงให้เห็นว่าจำนวนเรือบรรทุกน้ำมันรายวันในปัจจุบันในช่องแคบฮอร์มุซได้ดีดตัวขึ้นเป็น 30-60 ลำต่อวัน แม้ว่าจะยังคงต่ำกว่าระดับก่อนเกิดความขัดแย้ง แต่ก็สามารถบรรเทาความวิตกกังวลด้านอุปทานได้อย่างมีประสิทธิภาพ สถิติจากหน่วยงานติดตามเรือ Vortexa ระบุว่าปริมาณน้ำมันดิบที่ส่งออกไปยังอ่าวเปอร์เซียในเดือนมิถุนายนอยู่ที่ประมาณ 140 ล้านบาร์เรล เทียบเท่ากับค่าเฉลี่ยรายวัน 4.7 ล้านบาร์เรล ซึ่งสูงกว่าค่าเฉลี่ยรายวัน 2 ล้านบาร์เรลในเดือนพฤษภาคมและเข้าสู่ปีที่ 7 อย่างมีนัยสำคัญ เมื่อต้นเดือน ปริมาณจราจรกลับมาอยู่ที่ประมาณ 40% ของระดับก่อนสงคราม
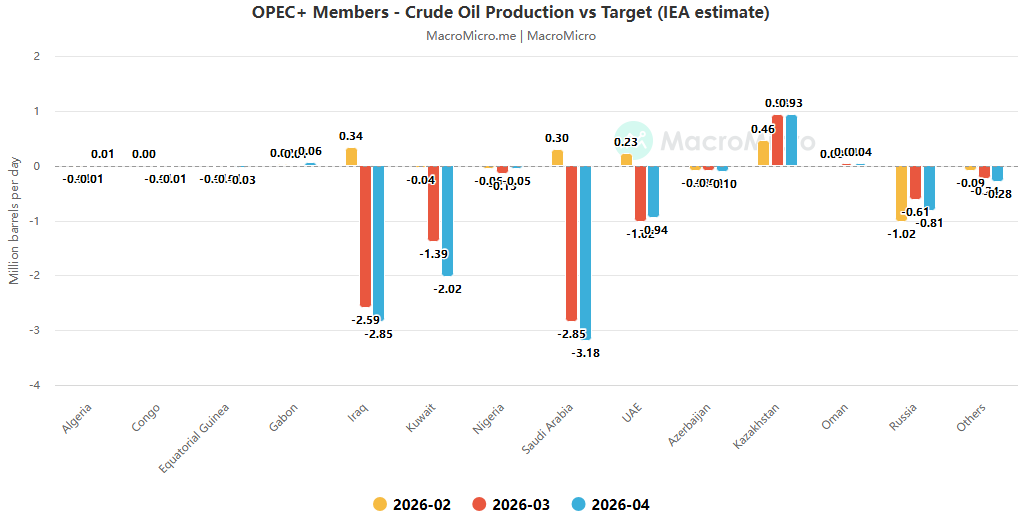
การเพิ่มขึ้นของการผลิตโดยประเทศผู้ผลิตน้ำมันได้ขยายแนวโน้มของอุปทานที่หลวมมากขึ้น OPEC+ ประกาศอย่างเป็นทางการเมื่อวันอาทิตย์ที่ผ่านมาว่าจะเพิ่มการผลิตรายวันอีก 188,000 บาร์เรลในเดือนสิงหาคม นี่เป็นเดือนที่ห้าติดต่อกันที่องค์กรดำเนินการเพิ่มการผลิต ซึ่งถือเป็นการออกจากนโยบายลดการผลิตอย่างต่อเนื่องและเป็นระเบียบมาตั้งแต่ปี 2023 แม้ว่า OPEC+ จะเน้นย้ำในแถลงการณ์ว่าจะ "ติดตามสภาวะตลาดอย่างใกล้ชิด" และรักษาความยืดหยุ่นในการเพิ่มการผลิต ระงับ หรือย้อนกลับนโยบาย แต่ผลกระทบเล็กน้อยของการผลิตที่เพิ่มขึ้นนี้ค่อนข้างจำกัดเมื่อเทียบกับช่องทางการขนส่งที่ค่อยๆ ไม่ถูกปิดกั้น
จากมุมมองของประเทศ ความเร็วในการฟื้นตัวของการส่งออกในภูมิภาคถูกแบ่งออก: หลังจากที่ UAE ถอนตัวจาก OPEC ในเดือนพฤษภาคม ก็ส่งเสริมเส้นทางคู่ของท่อบายพาสจากอาบูดาบีไปยังฟูไจราห์ + การส่งออกทางทะเล กลายเป็นหนึ่งในผู้ส่งออกที่ฟื้นตัวเร็วที่สุดในภูมิภาค การส่งออกน้ำมันดิบของคูเวตดีดตัวขึ้นเป็นประมาณ 1.6 ล้านบาร์เรลต่อวันในสัปดาห์ที่แล้ว โดยกลับมาอยู่ที่ 2 ใน 3 ของระดับก่อนเกิดความขัดแย้ง ซาอุดีอาระเบียยังคงส่งออกไปยังอ่าวเปอร์เซีย แต่ยังคงขนส่งน้ำมันดิบโดยใช้เส้นทางทะเลแดง และเสถียรภาพด้านอุปทานก็แข็งแกร่งกว่าที่ตลาดคาดการณ์ไว้อย่างมาก การคำนวณงบดุลด้านอุปสงค์และอุปทานของ Wmax แสดงให้เห็นว่าการซ้อนทับในปัจจุบันของการเพิ่มอุปทานหลายรายการโดยพื้นฐานแล้วครอบคลุมช่องว่างของอุปทานที่เกิดจากความขัดแย้ง และตลาดได้เปลี่ยนจาก "ความตื่นตระหนกในการขาดแคลน" เป็น "ความคาดหวังที่อุดมสมบูรณ์" อย่างรวดเร็ว
การซ่อมแซมสินค้าคงคลังล้าหลังอย่างมาก โดยปรับโฉมชิปเกมเชิงภูมิรัฐศาสตร์ใหม่
ตรงกันข้ามกับการซ่อมแซมอย่างรวดเร็วในด้านอุปทาน ความเร็วในการซ่อมแซมของสินค้าคงคลังน้ำมันดิบทั่วโลกนั้นล้าหลังอย่างมาก ซึ่งกลายเป็นความขัดแย้งทางโครงสร้างหลักของตลาดปัจจุบัน ข้อมูลการติดตามแบบจำลองวัฏจักรสินค้าคงคลังของ Wmax แสดงให้เห็นว่าสินค้าคงคลังน้ำมันดิบในประเทศสมาชิกขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ลดลง 163 ล้านบาร์เรลตั้งแต่เดือนมีนาคมถึงเดือนพฤษภาคม ซึ่งตกลงสู่ระดับต่ำสุดนับตั้งแต่เดือนธันวาคม 1990 ปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์ของสหรัฐฯ (SPR) ลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์นับตั้งแต่ปี 1983 ความกดดันในการเติมสินค้าคงคลังมีมาก แต่ความคืบหน้าช้า
ประสบการณ์ในอดีตและการคำนวณของสถาบันได้ยืนยันลักษณะการเติมน้ำมันในระยะยาว: ประมาณการเศรษฐศาสตร์ทุนแสดงให้เห็นว่าแม้ว่าปริมาณสำรองน้ำมันเชิงกลยุทธ์ของสหรัฐฯ จะถูกเติมในอัตรา 200,000 บาร์เรลต่อวัน แต่ก็จะใช้เวลา 15-18 เดือนในการกลับสู่ระดับก่อนเกิดความขัดแย้ง เจพีมอร์แกน เชส ตัดสินว่าประเทศ OECD มีแนวโน้มว่าจะไม่เริ่มการเติมสินค้าคงคลังเชิงกลยุทธ์จนกว่าจะถึงไตรมาสที่ 4 ของปีนี้ ในขณะที่การเติมสินค้าในสหรัฐฯ จะเกิดขึ้นช้ากว่านั้น และคาดว่าจะไม่เริ่มอย่างเป็นทางการจนถึงปี 2027 ด้วยขนาดเริ่มต้นเพียงประมาณ 100,000 บาร์เรลต่อวัน Ruizide Energy ยังชี้ให้เห็นว่านโยบายของสหรัฐฯ ในปัจจุบันยังคงเน้นไปที่การลดราคาน้ำมัน และแทบไม่มีแรงจูงใจที่จะเสนอราคาเพื่อเติมน้ำมันดิบอย่างจริงจัง ซึ่งจะทำให้วงจรการซ่อมแซมสินค้าคงคลังยืดเยื้อไปอีก
ช่องว่างในช่วงเวลาระหว่างการฟื้นตัวของอุปสงค์และอุปทานกำลังเปลี่ยนแปลงความสมดุลของอำนาจในเกมระหว่างสหรัฐอเมริกาและอิหร่านอย่างลึกซึ้ง ก่อนหน้านี้รองประธานาธิบดีแวนซ์ของสหรัฐฯ ได้เชื่อมโยงปัญหาสินค้าคงคลังกับกระบวนการเจรจาอย่างชัดเจน โดยเปิดเผยตรรกะหลักของบันทึกความเข้าใจระหว่างสหรัฐฯ-อิหร่าน โดยขั้นแรกให้คืนอุปทานเพื่อรักษาเสถียรภาพราคาน้ำมัน จากนั้นใช้กรอบเวลาที่มีสินค้าคงคลังเหลือน้อยเพื่อดำเนินการเจรจาต่อไป ระบบการวิเคราะห์ geogame ของ Wmax กำหนดว่าเมื่อราคาน้ำมันลดลงและการขนส่งฟื้นตัว ชิปการเจรจาต่อรองหลักของอิหร่านในการ "ปิดกั้นช่องแคบและคุกคามการจัดหาพลังงานทั่วโลก" ก็อ่อนแอลงอย่างมาก และระยะเวลาการเจรจา 60 วันนั้นสั้นกว่ารอบการซ่อมแซมสินค้าคงคลังมาก ซึ่งช่วยให้สหรัฐฯ สามารถดำเนินการเชิงรุกในการเจรจาได้มากขึ้น
ความแตกต่างระหว่าง long และ short รุนแรงขึ้น และความเสี่ยงด้านท้ายยังไม่ถูกกำจัดออกไปทั้งหมด
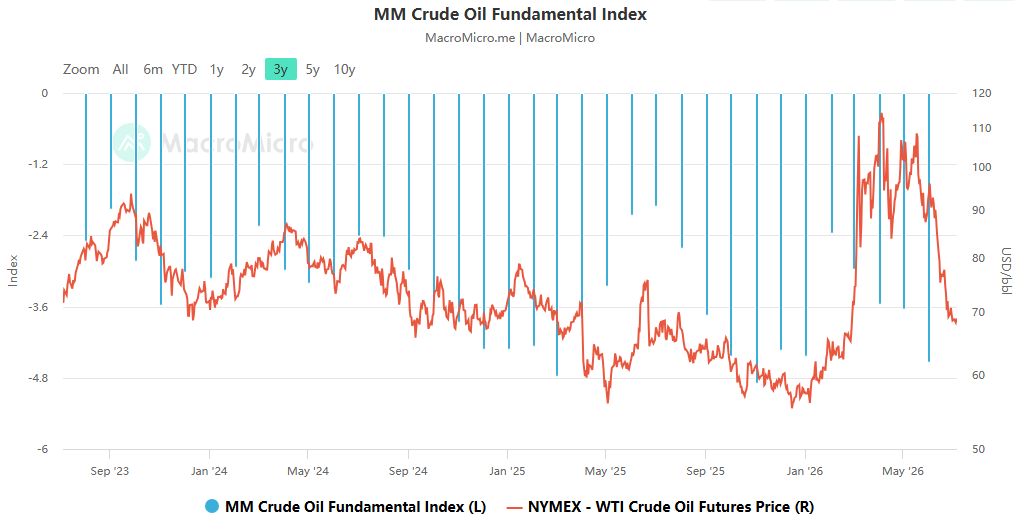
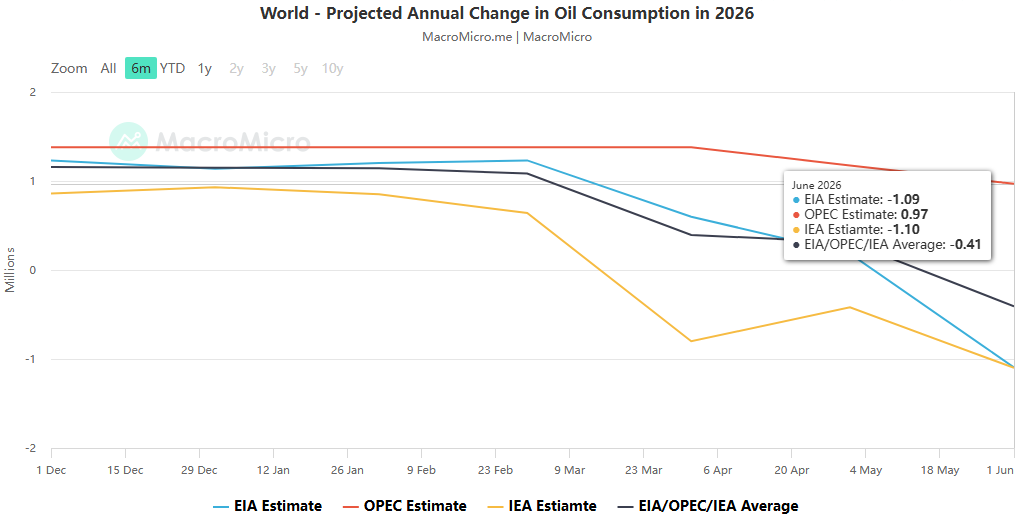
การรวมกันของอุปทานที่หลวมและสินค้าคงคลังที่ล้าหลังได้ขยายความแตกต่างของตลาดในปัจจุบันอย่างมีนัยสำคัญจากแนวโน้มราคาน้ำมันที่ตามมา ค่ายระยะสั้นซึ่งเป็นตัวแทนของ Macquarie และ Citigroup เชื่อว่าภายใต้พื้นหลังที่ความต้องการยังไม่ขยายตัวพร้อมกันและการซื้อสินค้าคงคลังยังไม่เริ่มต้น ราคาน้ำมันอาจลดลงเพิ่มเติมจากปัจจุบันประมาณ US$70/บาร์เรล เป็น US$60 ในอีกไม่กี่เดือนข้างหน้า และความกดดันของอุปทานส่วนเกินจะยังคงกดดันราคาต่อไป อย่างไรก็ตาม ตรรกะรั้นและความเสี่ยงด้านท้ายก็ไม่สามารถละเลยได้เช่นกัน ในด้านหนึ่ง สินค้าคงเหลือทั่วโลกอยู่ในระดับต่ำเป็นประวัติการณ์ เมื่ออุปสงค์เพิ่มขึ้นหรืออุปทานผันผวน มันง่ายที่จะกระตุ้นให้ราคาดีดตัวขึ้น ในทางกลับกัน เสถียรภาพของสถานการณ์ในภูมิภาคยังคงเป็นที่น่าสงสัย สถาบันหลายแห่งตั้งคำถามถึงความคงทนของการหยุดยิง โดยเชื่อว่าตลาดมีความคาดหวังในแง่ดีเกี่ยวกับ "การยุติความเป็นศัตรูอย่างถาวร" ล่วงหน้า แต่คำตัดสินนี้ยังไม่ได้รับการยืนยันอย่างสมบูรณ์
การโจมตีในทะเลแดงเมื่อเร็ว ๆ นี้ส่งเสียงสัญญาณเตือนภัยให้กับตลาดเช่นกัน สำนักงานปฏิบัติการการค้าทางทะเลแห่งสหราชอาณาจักรรายงานว่าเรือบรรทุกสินค้าลำหนึ่งถูกโจมตีโดยผู้โจมตีที่ไม่รู้จักในน่านน้ำทางตะวันตกเฉียงใต้ของเมืองโฮไดดาห์ในทะเลแดง ซึ่งเป็นการยืนยันอีกครั้งถึงความเปราะบางของสถานการณ์ในภูมิภาค แม้ว่าสหรัฐอเมริกาและอิหร่านจะบรรลุข้อตกลงหยุดยิงแล้ว แต่ความไม่แน่นอนเกี่ยวกับกองกำลังตัวแทน เช่น กองกำลังฮูตีในเยเมน ยังคงอยู่ และการหยุดชะงักในการขนส่งในท้องถิ่นอาจทำให้เกิดความผันผวนในระยะสั้นของราคาน้ำมันได้ตลอดเวลา Wmax ตัดสินว่าตลาดปัจจุบันอยู่ในช่วงเกมระหว่าง "ความเป็นจริงที่หลวม" และ "ความคาดหวังความเสี่ยง" ราคาน้ำมันในระยะสั้นยังคงมีแรงกดดันขาลง แต่สินค้าคงคลังที่ต่ำในอดีตและความเสี่ยงด้านภูมิรัฐศาสตร์จะจำกัดโอกาสสำหรับการลดลง
การวิจัยแนวโน้มตลาด Wmax และเบาะแสการติดตามหลัก
เมื่อรวมมิติหลักทั้งสามของอุปสงค์และอุปทาน สินค้าคงคลัง และภูมิศาสตร์ Wmax จะทำการตัดสินใจอย่างครอบคลุมเกี่ยวกับแนวโน้มที่ตามมาของตลาดน้ำมันดิบ:
- แนวโน้มราคา: รูปแบบอุปสงค์และอุปทานที่หลวมมีอิทธิพลเหนือระยะสั้น และราคาน้ำมันยังคงมีแนวโน้มลดลงสู่จุดต่ำสุด และช่วง 60-65 ดอลลาร์สหรัฐ / บาร์เรล จะนำการสนับสนุนอุปสงค์การเติมเต็มเชิงกลยุทธ์ ในระยะกลาง ด้วยการสร้างสินค้าคงคลังทั่วโลกอย่างค่อยเป็นค่อยไปและการฟื้นตัวเล็กน้อยของด้านอุปสงค์ ราคาน้ำมันคาดว่าจะทรงตัวและดีดตัวขึ้น และพื้นที่สำหรับการลดลงอย่างรวดเร็วนั้นค่อนข้างจำกัด
- รูปแบบทางภูมิศาสตร์: ผลการยับยั้งการปิดล้อมช่องแคบฮอร์มุซลดลงอย่างมาก และสหรัฐฯ ก็มีเสียงพูดเพิ่มขึ้นในการเจรจาระหว่างสหรัฐฯ และอิหร่าน อย่างไรก็ตาม ความเปราะบางของสถานการณ์ในภูมิภาคยังคงมีอยู่ การโจมตีในท้องถิ่นอาจรบกวนความเชื่อมั่นของตลาดซ้ำแล้วซ้ำอีก และความเสี่ยงระดับพรีเมี่ยมนั้นยากที่จะหายไปโดยสิ้นเชิง
- แนวโน้มนโยบาย: OPEC+ จะคงจังหวะ "การเพิ่มการผลิตอย่างระมัดระวัง + การปรับเปลี่ยนที่ยืดหยุ่น" หากราคาน้ำมันลดลงเกินคาด ก็ไม่ได้ตัดทอนความเป็นไปได้ของการระงับการเพิ่มการผลิตหรือแม้กระทั่งการกลับเข้าสู่การลดการผลิต จุดต่ำสุดของนโยบายจะกลายเป็นแรงสนับสนุนที่สำคัญสำหรับราคาน้ำมัน
ในอนาคต เราจะมุ่งเน้นไปที่การติดตามเบาะแสหลักสี่ประการ ประการแรก ความคืบหน้าของการฟื้นตัวของการขนส่งในช่องแคบฮอร์มุซ และการเปลี่ยนแปลงของปริมาณการส่งออก ประการที่สอง นโยบายการติดตามผลการผลิตของ OPEC+ และการดำเนินการของประเทศสมาชิก ประการที่สาม จังหวะการเติมเต็มของสินค้าคงคลังเชิงพาณิชย์ทั่วโลกและปริมาณสำรองเชิงกลยุทธ์ ประการที่สี่ เหตุการณ์ด้านความปลอดภัยและวิวัฒนาการของสถานการณ์ทางภูมิศาสตร์การเมืองในภูมิภาคทะเลแดงและอ่าวเปอร์เซีย
 Thai
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Korean